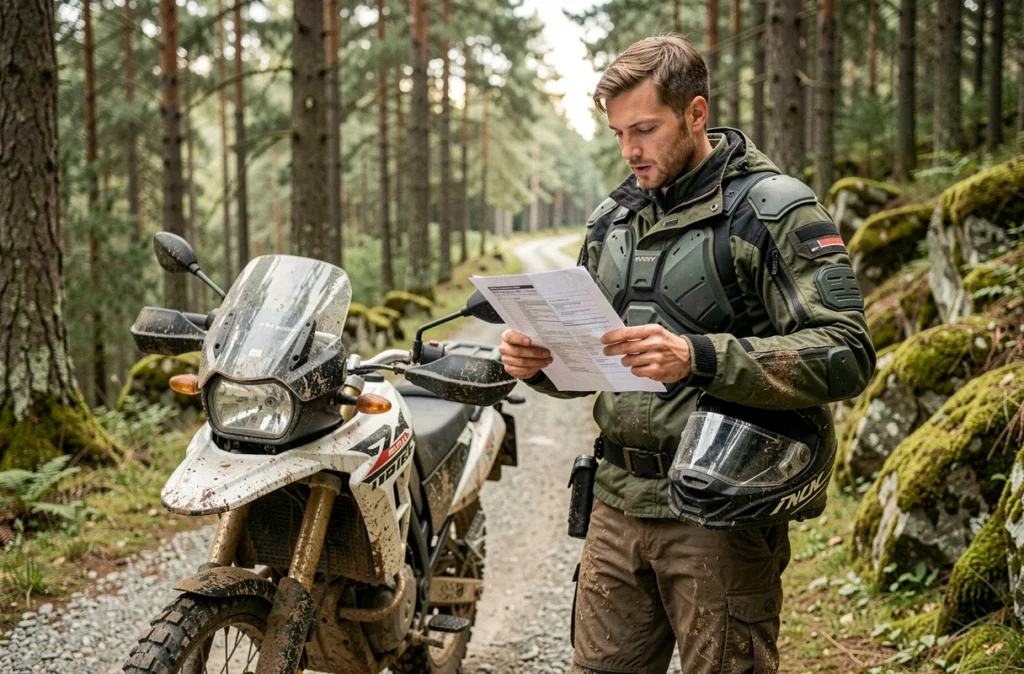
Une moto trail est classée véhicule terrestre à moteur (VTM) au sens du Code des assurances. L’obligation de responsabilité civile s’applique dès l’achat, que le trail roule sur route, sur piste ou reste garé dans un box. Ce cadre légal est le point de départ de tout contrat d’assurance moto trail, mais il ne dit rien sur le niveau de couverture réellement utile selon la pratique, la valeur de la machine et le profil du conducteur.
Assurance moto trail et usage mixte : ce que change la polyvalence
Un trail alterne bitume et chemins non revêtus. Cette double utilisation modifie le profil de risque retenu par les assureurs. Sur route, les sinistres ressemblent à ceux de n’importe quelle moto. Hors asphalte, les chutes à basse vitesse, les projections de pierres et les dommages aux carénages augmentent la fréquence des déclarations.
Les assureurs évaluent un trail différemment d’un roadster ou d’une sportive. La position de conduite haute, les suspensions à grand débattement et les protections moteur réduisent certains risques corporels, mais la pratique tout-terrain accroît les dégâts matériels sur la moto elle-même.
Cette distinction a une conséquence directe sur le contrat. Un contrat pensé pour un usage routier pur peut exclure les dommages survenus hors voie publique. Avant de signer, la lecture des exclusions liées au terrain est plus déterminante que le choix entre formule tiers ou tous risques.
Hors route et compétition : deux situations juridiques distinctes
Rouler sur un chemin forestier ouvert à la circulation reste couvert par un contrat standard, sauf clause contraire. Participer à un rallye-raid, un enduro chronométré ou toute épreuve encadrée par une fédération relève de la compétition. La quasi-totalité des contrats d’assurance moto trail excluent la compétition et les entraînements sur circuit.
Un motard qui participe à ce type d’épreuves doit souscrire une extension spécifique ou une assurance événementielle distincte. Ignorer cette exclusion expose à un refus de prise en charge total en cas de sinistre.
Garanties d’une assurance moto trail : au-delà du minimum légal
La responsabilité civile couvre les dommages causés à un tiers. Elle ne rembourse ni la moto, ni l’équipement du pilote, ni les frais médicaux du conducteur. Pour un trail dont la valeur dépasse souvent plusieurs milliers d’euros, s’en tenir au minimum légal revient à supporter seul le coût d’un vol ou d’une casse moteur.
Dommages collision et dommages tous accidents
La garantie dommages collision intervient quand un tiers identifié est impliqué. La garantie dommages tous accidents couvre aussi les chutes solo, les sorties de piste et les pertes de contrôle sans tiers. Pour un trail utilisé régulièrement sur chemins, la garantie dommages tous accidents est la plus pertinente, parce que la majorité des incidents hors route n’impliquent pas d’autre véhicule.
Vol et tentative de vol
Les trails de moyenne et grosse cylindrée figurent parmi les motos les plus volées en raison de leur valeur de revente élevée. La garantie vol couvre généralement le vol total, la tentative de vol avec effraction et parfois le vol d’accessoires fixés à la moto. Vérifier si le contrat exige un antivol agréé SRA ou un type de stationnement précis : le non-respect de ces conditions entraîne une déchéance de garantie.
Équipement du pilote et accessoires moto
Casque, blouson, bottes, protections dorsales : leur remplacement représente un budget conséquent. Certains contrats incluent une enveloppe dédiée à l’équipement pilote, d’autres la proposent en option. Pour un trail, les accessoires montés (top-case, sacoches, protège-mains, sabots moteur) méritent aussi une attention particulière. Leur valeur cumulée peut représenter une part significative du prix de la moto.
- Vérifier le plafond de remboursement pour l’équipement pilote, souvent limité à quelques centaines d’euros par défaut.
- Demander si les accessoires aftermarket sont couverts ou s’il faut les déclarer individuellement au contrat.
- Contrôler la règle d’indemnisation : valeur à neuf pendant une durée définie ou valeur vétusté déduite dès le premier jour.
Cotisation d’assurance moto trail : les variables qui pèsent sur le prix
Le montant annuel d’une assurance moto trail varie fortement. Plusieurs paramètres expliquent ces écarts, et les connaître permet de négocier ou de comparer utilement.
La cylindrée et la puissance fiscale restent le premier critère tarifaire. Un trail de petite cylindrée coûte nettement moins cher à assurer qu’un gros bicylindre de plus de 100 chevaux. La valeur catalogue neuve intervient aussi : plus la moto vaut cher, plus les garanties dommages et vol augmentent la prime.
Le profil du conducteur joue un rôle comparable. L’ancienneté du permis, le coefficient de bonus-malus et l’historique de sinistres sur les cinq dernières années déterminent le niveau de risque attribué. Un conducteur avec plusieurs années sans sinistre bénéficie d’un bonus qui réduit sensiblement la cotisation.
Jeune conducteur et surprime
Un motard titulaire du permis A2 depuis moins de trois ans se voit appliquer une surprime. Cette majoration diminue chaque année sans sinistre responsable. Choisir un trail de cylindrée modérée pendant cette période permet de contenir la cotisation tout en accumulant du bonus.
Usage déclaré et kilométrage
Certains assureurs proposent des formules au kilomètre ou des tarifs différenciés selon l’usage (trajet quotidien, loisir week-end, voyages longue distance). Déclarer un usage loisir réduit généralement la prime par rapport à un usage quotidien domicile-travail. Sous-déclarer le kilométrage réel est un piège : en cas de sinistre, l’assureur peut invoquer une fausse déclaration et réduire ou refuser l’indemnisation.
Pièges courants dans un contrat d’assurance moto trail
Comparer les prix ne suffit pas. Plusieurs clauses, souvent noyées dans les conditions particulières, peuvent transformer un contrat apparemment avantageux en mauvaise surprise au moment du sinistre.
- La franchise élevée sur les dommages matériels : une cotisation basse cache parfois une franchise de plusieurs centaines d’euros par sinistre, ce qui rend la garantie inutile pour les petits chocs fréquents en tout-terrain.
- L’exclusion géographique : certains contrats limitent la couverture à la France métropolitaine. Un trail utilisé pour un voyage au Maroc ou en Scandinavie peut se retrouver sans protection dommages hors frontières.
- La clause de vétusté agressive : un abattement annuel important réduit vite l’indemnisation sur un trail de quelques années, même bien entretenu.
- L’absence d’assistance zéro kilomètre : tomber en panne devant chez soi ou sur un chemin isolé sans pouvoir appeler le remorquage inclus au contrat est un cas classique.
Changer d’assurance moto trail : délais et démarche
La loi Hamon (loi n° 2014-344 du 17 mars 2014, article L.113-15-2 du Code des assurances) permet de résilier un contrat d’assurance moto à tout moment après la première année, sans frais ni justificatif. Le nouvel assureur peut se charger de la démarche de résiliation pour éviter toute interruption de couverture.
Avant de changer, demander le relevé d’information à l’assureur actuel. Ce document retrace le coefficient de bonus-malus et l’historique des sinistres. L’assureur doit le délivrer lors de la résiliation et, sur demande, dans un délai de quinze jours. Depuis juillet 2025, son format a été aligné sur le modèle européen harmonisé (règlement d’exécution 2024/1855), ce qui facilite la portabilité entre assureurs.
Trail immobilisé en hiver : peut-on suspendre le contrat ?
Un trail qui reste au garage plusieurs mois ne peut pas être simplement déassuré. Tant que le véhicule est complet et susceptible de causer un dommage, la responsabilité civile reste obligatoire. Pour un usage saisonnier, la solution consiste à négocier une formule adaptée : garanties réduites à la seule responsabilité civile pendant la période d’hivernage, contrat au kilomètre, ou couverture de garage incluant le vol et l’incendie sans la partie roulage.
Résilier totalement le contrat pendant l’hiver, puis en souscrire un nouveau au printemps, fait perdre l’ancienneté du bonus et peut entraîner une rupture d’assurance visible sur le relevé d’information, perçue comme un signal négatif par le prochain assureur.
Le formulaire de demande de devis affiché juste en dessous permet d’obtenir une estimation adaptée à votre trail, votre profil et votre usage réel. Remplissez-le pour être rappelé par un professionnel qui pourra détailler les garanties et les tarifs correspondant à votre situation.