On tombe régulièrement sur des annonces qui affichent une voiture sans permis à 100 euros par mois. Le montant est tentant, surtout pour un adolescent qui veut se déplacer dès 14 ans ou un conducteur dont le permis B est suspendu. Mais entre le loyer affiché et ce qu’on paie réellement chaque mois, l’écart peut doubler la facture.
Cet article détaille les postes que ces offres ne montrent pas, les formules de financement qui s’en approchent et les critères concrets pour évaluer si le budget tient.
Premier loyer majoré et coûts masqués : ce que cache un loyer à 100 euros
La plupart des offres de location ou de LOA affichant un loyer proche de 100 euros reposent sur un mécanisme simple : un premier loyer majoré qui absorbe une part du coût total. Concrètement, on verse plusieurs milliers d’euros à la signature, puis le reste est lissé en mensualités basses. Le chiffre de 100 euros par mois ne reflète donc pas la dépense réelle divisée par le nombre de mois.
Au-delà de cet apport initial, plusieurs lignes n’apparaissent pas dans le loyer publicitaire. La MAAF rappelle que l’assurance obligatoire, la carte grise, l’entretien et le carburant (ou la recharge pour un modèle électrique) doivent être intégrés au budget d’une voiture sans permis.
- L’assurance responsabilité civile est obligatoire même sans permis B. Selon le profil du conducteur et le modèle, elle représente un coût mensuel non négligeable, souvent comparable à celui d’un scooter.
- La carte grise (certificat d’immatriculation) reste exigée : l’absence d’immatriculation peut entraîner une amende et l’immobilisation du véhicule.
- Depuis le 15 avril 2024, le contrôle technique concerne aussi les voitures sans permis. Pour la revente d’un quadricycle de plus de cinq ans, un procès-verbal de moins de six mois est requis.
- Les frais d’entretien courant (pneus, plaquettes, vidange pour les modèles diesel) restent à la charge du locataire sauf clause contraire dans le contrat.
En additionnant ces postes, on dépasse souvent le double du loyer annoncé. Le vrai coût mensuel d’usage se situe bien au-dessus de 100 euros pour la grande majorité des configurations.
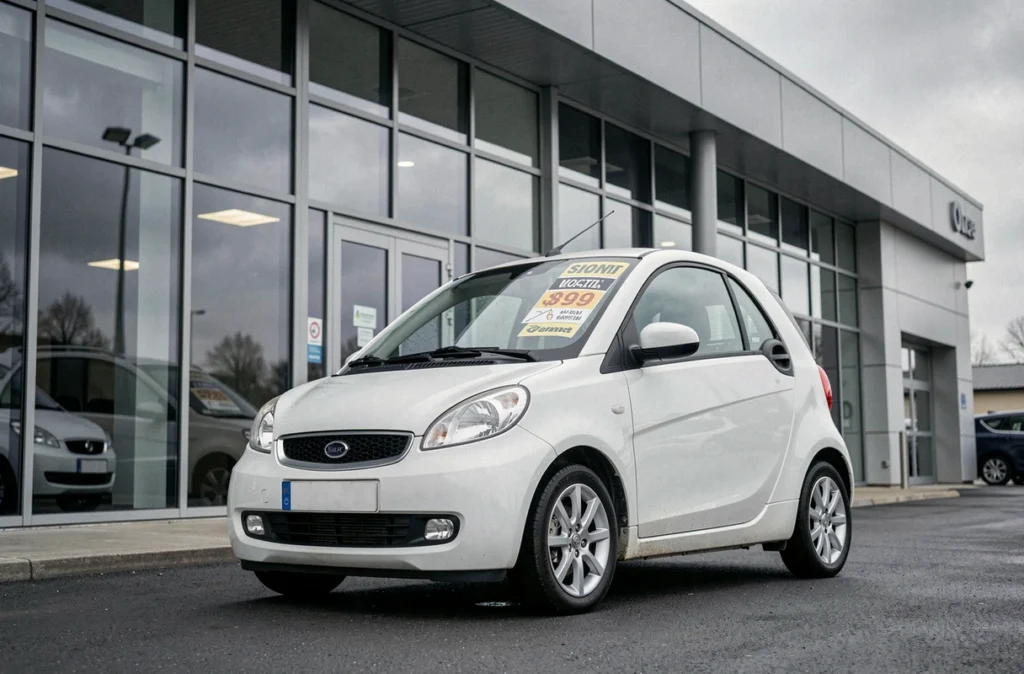
LOA, LLD ou crédit : quelle formule pour une voiture sans permis à petit budget
Trois formules de financement coexistent sur le marché des voiturettes. Chacune a un impact différent sur la mensualité et sur ce qu’on possède (ou pas) à la fin du contrat.
LOA sur une voiture sans permis
La location avec option d’achat permet de rouler pendant une durée définie, puis de lever l’option pour devenir propriétaire ou de rendre le véhicule. C’est la formule la plus courante dans les publicités à petit loyer. Le piège classique : un apport élevé qui maquille un loyer mensuel artificiellement bas.
Pour comparer deux offres de LOA, on additionne l’apport, la totalité des loyers et la valeur de l’option d’achat. Ce total divisé par le nombre de mois donne le coût mensuel réel. Sur une voiturette neuve, ce coût réel dépasse le plus souvent les 100 euros, même sur des durées longues.
LLD : louer sans jamais acheter
La location longue durée fonctionne comme un abonnement. On restitue le véhicule en fin de contrat. Certains contrats incluent l’entretien et l’assistance, ce qui simplifie le budget. En revanche, un dépassement de kilométrage ou des dommages au véhicule génèrent des frais de restitution parfois élevés.
Sur le segment des voitures sans permis, la LLD est moins répandue que la LOA. Les retours varient sur ce point : certains loueurs proposent des forfaits intéressants sur des modèles d’occasion récents, d’autres réservent la LLD aux flottes professionnelles.
Crédit classique pour un achat
Le crédit auto ou le prêt personnel permettent d’acheter la voiturette et d’en être propriétaire dès le départ. La mensualité dépend du montant emprunté, de la durée et du taux. Sur un véhicule d’occasion à prix modéré, un crédit sur 36 à 48 mois peut approcher les 100 euros mensuels, mais les frais d’assurance et d’entretien s’ajoutent au remboursement.
L’avantage du crédit : pas de contrainte de kilométrage, pas de frais de restitution, et la possibilité de revendre le véhicule à tout moment.
Voiture sans permis d’occasion : le seul scénario réaliste à 100 euros par mois
Si on cherche à atteindre un budget global (financement + assurance + entretien) proche de 100 euros mensuels, le neuf est hors course. Les tarifs catalogue des voiturettes neuves placent la mensualité de financement seule au-dessus de ce seuil, même avec un apport conséquent.
Le marché de l’occasion offre davantage de marge. Un quadricycle léger diesel ou essence de quelques années, acheté à un prix modéré et financé par un crédit personnel sur une durée raisonnable, peut générer des mensualités contenues. En ajoutant une assurance au tiers et un budget entretien limité, on s’approche d’un coût mensuel total autour de 150 à 200 euros, rarement en dessous.
Avant de signer, plusieurs vérifications s’imposent sur un véhicule d’occasion :
- Le carnet d’entretien : un quadricycle mal entretenu coûte cher en réparations, surtout sur la transmission et le moteur.
- Le contrôle technique valide : depuis 2024, c’est une obligation. Un véhicule sans CT à jour ne peut pas être vendu légalement s’il a plus de cinq ans.
- L’état de la batterie pour les modèles électriques : une batterie dégradée réduit l’autonomie et le remplacement représente un poste majeur.
- Le kilométrage réel : les compteurs des voiturettes sont parfois peu fiables, d’où l’intérêt de croiser avec le carnet d’entretien et les factures.
Leasing social et aides publiques : pas de dispositif dédié aux voiturettes
On nous pose souvent la question : le leasing social à 100 euros par mois couvre-t-il les voitures sans permis ? La réponse est non. Le leasing social vise les voitures électriques classiques, pas les quadricycles légers. En 2026, L’Argus rapporte que 34 000 dossiers ont déjà été enregistrés sur les 50 000 prévus pour cette troisième édition, mais le dispositif concerne des véhicules nécessitant le permis B.
Les aides publiques récemment renforcées (bonus écologique, prime à la conversion) ne ciblent pas non plus directement les voiturettes. Certains modèles électriques de la catégorie quadricycle lourd (L7e) peuvent parfois prétendre à une aide locale, mais les montants et les conditions varient selon les collectivités.
En pratique, compter sur une aide publique pour ramener le budget d’une voiture sans permis à 100 euros par mois n’est pas une stratégie fiable. Mieux vaut budgéter sans subvention et considérer toute aide éventuelle comme un bonus.
Critères de choix pour maîtriser son budget mensuel
Plutôt que de chercher l’offre à 100 euros, on gagne à raisonner en coût mensuel global. Voici les paramètres qui font varier la facture de façon significative.
Motorisation : diesel, essence ou électrique
Les modèles diesel consomment peu mais l’entretien moteur est plus coûteux sur le long terme. Les modèles électriques suppriment le poste carburant, mais le prix d’achat est plus élevé et la batterie conditionne la durée de vie du véhicule. Sur un usage quotidien court (moins de 40 km), l’électrique réduit le coût d’usage mensuel. Sur de plus longues distances, l’autonomie limitée des quadricycles légers devient une contrainte.
Durée de financement
Allonger la durée du crédit ou de la LOA réduit mécaniquement la mensualité, mais augmente le coût total. Sur un véhicule qui décote vite, un financement trop long expose à une situation où l’on doit encore de l’argent sur un véhicule qui ne vaut plus grand-chose.
Assurance : comparer au tiers et tous risques
Pour un quadricycle d’occasion, l’assurance au tiers suffit souvent. La différence de prime entre une formule au tiers et une formule tous risques peut représenter plusieurs dizaines d’euros par mois, un écart qui pèse lourd dans un budget serré.
Entretien inclus ou non
Certains contrats de LOA ou LLD incluent un forfait entretien. Sur le papier, le loyer est plus élevé, mais on évite les mauvaises surprises. Sur un véhicule neuf sous garantie, c’est souvent pertinent. Sur un véhicule d’occasion, mieux vaut provisionner soi-même un budget entretien mensuel plutôt que de payer un forfait qui couvre des interventions mineures.
Atteindre un budget tout compris de 100 euros par mois pour une voiture sans permis reste très difficile, même sur le marché de l’occasion. Le seuil réaliste pour un usage quotidien se situe plutôt entre 150 et 250 euros mensuels selon le modèle, la motorisation et le mode de financement choisi. Partir de ce chiffre permet d’éviter les déceptions et de comparer les offres sur une base honnête.
Pour obtenir une estimation adaptée à votre situation et au type de véhicule que vous recherchez, remplissez le formulaire de demande de devis gratuit ci-dessous. Un professionnel vous rappellera pour détailler les options de financement disponibles.